AVVISO:
Gentili Clienti,
vi informiamo che le proteste e i blocchi nel settore dell’autotrasporto che stanno interessando il Centro e il Sud Italia potrebbero causare ritardi rispetto ai consueti tempi di consegna, in particolare per le spedizioni da e verso le regioni coinvolte.
Ci scusiamo per gli eventuali disagi e vi ringraziamo per la pazienza e la comprensione.
Detrazioni fiscali e IVA agevolata 2026
Informazioni aggiornate per le spese sostenute nel 2026
Ultimo aggiornamento: 28 settembre 2026
Prima dell'acquisto: detrazione fiscale e aliquota IVA sono agevolazioni distinte. Il diritto a una detrazione non comporta automaticamente l'applicazione dell'IVA ridotta, e viceversa. L'accesso dipende dal tipo di intervento, dall'immobile, dal soggetto che sostiene la spesa, dal prodotto, dalla documentazione e dagli adempimenti applicabili. La semplice sostituzione o il solo acquisto di una tapparella non danno automaticamente diritto a un beneficio. Per verificare il singolo caso è consigliabile rivolgersi al proprio tecnico o consulente fiscale.
Procedura da seguire sul nostro store
- Aggiungi i prodotti al carrello.
- Conferma inizialmente l'ordine con IVA al 22% e indica nel campo “note dell'ordine” l'agevolazione richiesta e gli eventuali riferimenti della pratica edilizia.
- Prima del pagamento, individua con il tuo consulente la misura pertinente, per esempio Ecobonus o bonus ristrutturazioni, e la relativa causale.
- Se richiedi una detrazione fiscale, seleziona “Bonifico Bancario per detrazione fiscale” come modalità di pagamento.
- Se hai bisogno della fattura prima del pagamento, richiedila nelle note dell'ordine. Questa è una procedura commerciale di LeTapparelle e non sostituisce la verifica dei requisiti fiscali.
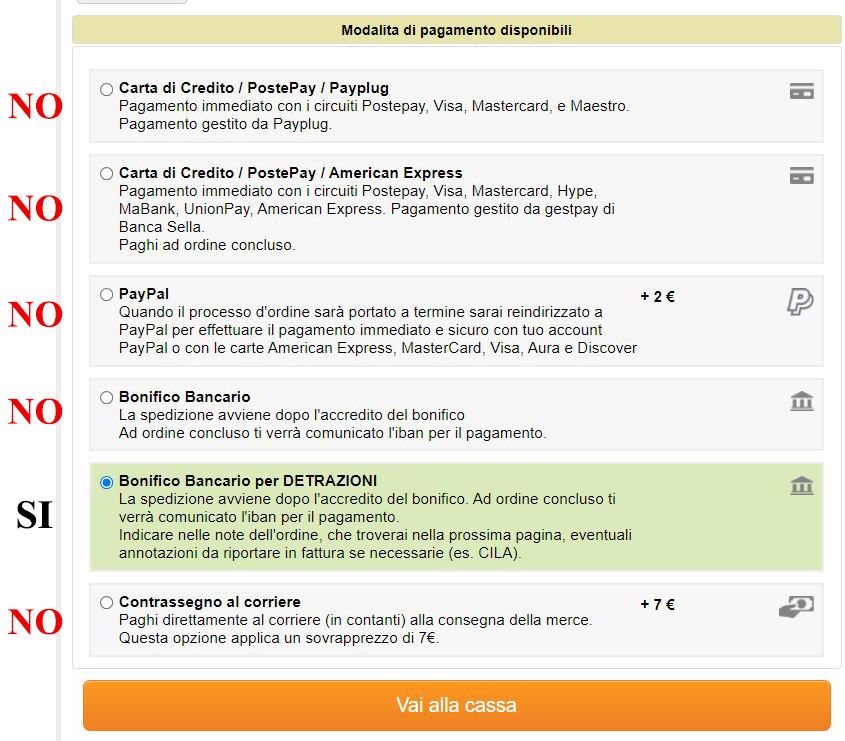
Dopo la conferma troverai il numero dell'ordine nella tua area personale e potrai scaricare le coordinate bancarie.
Attenzione: il numero d'ordine non sostituisce la causale con la norma agevolativa, il codice fiscale di chi utilizza la detrazione e il codice fiscale o la partita IVA del beneficiario del pagamento richiesti per il bonifico dedicato.
Scarica il PDF con le coordinate bancarie
Certificazioni dei prodotti: potranno essere fornite quando l'ordine sarà stato prodotto, spedito e bollettato. Per richiederle scrivi a info@letapparelle.com, indicando il numero dell'ordine e la documentazione necessaria.
LeTapparelle fornisce la documentazione disponibile relativa ai prodotti. La verifica del diritto all'agevolazione, la pratica ENEA e gli altri adempimenti fiscali o tecnici restano a carico del cliente.
Ecobonus 2026: schermature solari e chiusure oscuranti
L'Ecobonus riguarda gli interventi che aumentano l'efficienza energetica degli edifici esistenti. L'Agenzia delle Entrate comprende tra gli interventi agevolabili l'acquisto e la posa in opera di schermature solari ammesse dalla normativa, purché siano rispettati i requisiti tecnici previsti.
Aliquote per le spese sostenute nel 2026
- 36%: aliquota ordinaria.
- 50%: se la spesa è sostenuta dal proprietario o dal titolare di un diritto reale di godimento per un intervento sull'unità immobiliare adibita ad abitazione principale.
La detrazione è ripartita in 10 rate annuali di pari importo e può essere utilizzata entro il limite dell'imposta dovuta.
Per le schermature solari l'Agenzia delle Entrate indica una detrazione massima di 60.000 euro. L'ammissibilità va verificata sullo specifico prodotto e sull'intervento: non tutte le tapparelle o le schermature presenti nel catalogo sono automaticamente agevolabili.
Schermature solari e chiusure oscuranti non sono la stessa fattispecie
L'acquisto e posa in opera di una schermatura solare e la sostituzione autonoma di una chiusura oscurante devono essere valutati separatamente. Non è corretto classificare automaticamente come “schermatura solare” qualsiasi tapparella, tenda o veneziana: contano le caratteristiche tecniche del singolo modello, il modo in cui viene installato e l'intervento effettivamente realizzato.
LeTapparelle può fornire le schede e le certificazioni disponibili per il prodotto acquistato, ma non certifica la spettanza fiscale dell'intervento. Tale verifica resta al cliente con il tecnico o consulente incaricato.
Adempimenti principali
- Richiedere e conservare fatture, certificazioni tecniche disponibili e ricevuta del pagamento.
- Per i contribuenti non titolari di reddito d'impresa, pagare con bonifico bancario o postale dedicato.
- Indicare nel bonifico la causale con gli estremi della norma agevolativa, il codice fiscale del beneficiario della detrazione e la partita IVA o il codice fiscale del fornitore.
- Quando previsto, trasmettere all'ENEA i dati richiesti entro il termine applicabile, in linea generale 90 giorni dalla fine dei lavori, verificando le istruzioni operative del portale, e conservare la ricevuta di invio.
Risparmio energetico - Agenzia delle Entrate
Chiusure oscuranti e schermature solari - Agenzia delle Entrate
Bonus ristrutturazioni 2026
- 36%: aliquota ordinaria.
- 50%: se la spesa è sostenuta dal proprietario o dal titolare di un diritto reale di godimento per lavori sull'unità immobiliare adibita ad abitazione principale.
- 96.000 euro: limite massimo di spesa per unità immobiliare.
- 10 quote annuali: periodo di ripartizione della detrazione.
Sulle singole unità immobiliari sono agevolabili gli interventi di manutenzione straordinaria, restauro e risanamento conservativo e ristrutturazione edilizia. La manutenzione ordinaria è agevolabile quando riguarda le parti comuni degli edifici residenziali; sulla singola abitazione può rilevare quando fa parte di un intervento più ampio agevolabile.
La sostituzione di una tapparella deve quindi essere inquadrata nell'intervento edilizio complessivo. Il solo fatto che il prodotto sia acquistato per un'abitazione non rende automaticamente detraibile la spesa.
Bonifico parlante
Il bonifico bancario o postale dedicato deve riportare:
- la causale del versamento con il riferimento alla norma agevolativa;
- il codice fiscale del beneficiario della detrazione;
- il codice fiscale o la partita IVA del beneficiario del pagamento.
Chi può richiedere la detrazione
In presenza degli altri requisiti possono rientrare, tra gli altri, proprietari, nudi proprietari, titolari di un diritto reale, inquilini, comodatari e familiari conviventi che sostengono la spesa. L'aliquota maggiorata del 50% prevista per il 2026 ha però requisiti più restrittivi: è riservata al proprietario o titolare di un diritto reale per l'abitazione principale.
Manutenzione ordinaria e straordinaria: vendita dei soli beni e fornitura nell'appalto
Quando LeTapparelle effettua la sola vendita separata del bene, per gli interventi di manutenzione ordinaria o straordinaria l'IVA resta al 22%. Una dichiarazione o autocertificazione del cliente non rende automaticamente applicabile l'IVA al 10%.
L'IVA al 10% può applicarsi alle prestazioni di manutenzione eseguite su immobili abitativi e ai beni forniti nell'ambito del relativo contratto di appalto. Non significa però che ogni bene acquistato dall'appaltatore possa essere rifatturato interamente al 10%: quando sono presenti beni di valore significativo, l'aliquota ridotta si applica soltanto nei limiti previsti dalla disciplina.
Per le tapparelle l'Agenzia precisa che conta l'autonomia funzionale rispetto all'infisso: se la tapparella è funzionalmente autonoma non confluisce nel valore dell'infisso significativo; se ne costituisce parte integrante segue invece il trattamento del bene significativo.
IVA e manutenzione - Agenzia delle Entrate
Circolare 15/E sui beni significativi - Agenzia delle Entrate
Restauro, risanamento conservativo e ristrutturazione edilizia: IVA al 10%
L'IVA al 10% può applicarsi alle cessioni di beni finiti destinati agli interventi di restauro, risanamento conservativo e ristrutturazione edilizia indicati dall'articolo 3, comma 1, lettere c) e d), del DPR 380/2001. Sono escluse le materie prime e i semilavorati.
I beni finiti sono quelli che, anche dopo l'impiego nella costruzione, conservano la propria individualità. In questa casistica l'acquisto può essere effettuato direttamente dal committente oppure dall'impresa che esegue i lavori, purché ricorrano tutti i requisiti dell'intervento. La natura del singolo prodotto e la sua effettiva destinazione devono essere verificate: non ogni articolo del catalogo è automaticamente un bene finito agevolabile.
Come richiedere a LeTapparelle l'IVA agevolata per l'edilizia
L'IVA agevolata non si applica in base alla sola categoria del prodotto o alla presentazione di un'autocertificazione. Dipende dal tipo di intervento, dalla destinazione e dalle caratteristiche dei beni e, in alcuni casi, dal contratto con cui sono forniti e installati. Se ritieni di averne diritto, indica il tipo di intervento prima di effettuare il pagamento e contattaci per la documentazione pertinente. La richiesta sarà esaminata in relazione all'ordine. Per valutare i requisiti fiscali del tuo caso, consulta il tuo consulente fiscale o il tecnico incaricato.
- Conferma inizialmente l'ordine con IVA al 22% senza effettuare il pagamento.
- Indica nelle note dell'ordine la richiesta dell'aliquota agevolata.
- Invia a info@letapparelle.com, seguendo le istruzioni ricevute, la documentazione riferita al tuo intervento.
- Attendi la verifica e la fattura con l'importo aggiornato prima di effettuare il pagamento.
Documentazione da presentare in base alla richiesta
- descrizione dell'intervento, dell'immobile e della destinazione dei beni acquistati;
- copia del titolo edilizio pertinente, per esempio CILA, SCIA o permesso di costruire, quando previsto per la specifica fattispecie;
- nei casi senza titolo edilizio obbligatorio, la diversa documentazione richiesta da LeTapparelle dopo l'esame preliminare dell'ordine;
- copia di un documento d'identità valido;
- copia del codice fiscale;
- eventuale dichiarazione relativa all'intervento, da compilare secondo le istruzioni che LeTapparelle fornirà dopo l'esame preliminare della richiesta.
La documentazione è richiesta da LeTapparelle per esaminare la domanda del cliente; non crea da sola il diritto all'aliquota ridotta e il cliente resta responsabile della correttezza della richiesta.
Nuove costruzioni: IVA al 4%
Il numero 24 della Tabella A, parte II, allegata al DPR 633/1972 prevede l'IVA al 4% per specifiche cessioni di beni finiti, escluse materie prime e semilavorati, destinati alla costruzione dei fabbricati individuati dalla norma e di determinate costruzioni rurali a destinazione abitativa.
L'aliquota al 4% non si applica automaticamente a qualsiasi nuova costruzione, ampliamento o completamento. Prima dell'ordine devono essere verificati la qualificazione dell'edificio, il tipo di intervento e la natura del bene acquistato.
Ampliamento e completamento
Queste casistiche non rientrano in una procedura automatica per l'IVA al 4%. La corretta qualificazione dell'intervento, dell'edificio e dei beni deve essere verificata sul caso concreto prima dell'accettazione della richiesta.
IVA al 4%: sussidi per persone con disabilità e opere contro le barriere architettoniche
Sussidi tecnici e informatici
L'IVA al 4% può applicarsi ai mezzi di ausilio e ai sussidi tecnici o informatici destinati a facilitare l'autosufficienza e l'integrazione delle persone con menomazioni permanenti di natura motoria, visiva, uditiva o del linguaggio. Tra le finalità previste rientra anche il controllo dell'ambiente.
Non tutte le tapparelle o motorizzazioni sono automaticamente agevolabili. Deve esistere un collegamento funzionale tra la menomazione permanente e il bene acquistato.
Documentazione per i sussidi
- copia del certificato attestante l'invalidità funzionale permanente, rilasciato dall'ASL competente o dalla commissione medica integrata;
- se il collegamento funzionale tra menomazione e prodotto non risulta dal certificato, copia della certificazione del medico curante che lo attesti;
- documento d'identità e codice fiscale eventualmente richiesti da LeTapparelle per la gestione dell'ordine e della fattura.
Opere direttamente finalizzate all'eliminazione delle barriere architettoniche
È distinta la disciplina delle prestazioni di servizi dipendenti da contratti di appalto aventi per oggetto la realizzazione di opere direttamente finalizzate al superamento o all'eliminazione delle barriere architettoniche. Il tipo di rapporto contrattuale è determinante: la sola vendita online del prodotto o una semplice cessione con posa non danno automaticamente diritto all'IVA al 4%.
Le caratteristiche tecniche dell'opera e la corretta qualificazione del contratto devono essere verificate prima dell'ordine. Il certificato d'invalidità, da solo, non trasforma qualsiasi articolo del catalogo in un bene agevolato.
Prima di trasmettere documenti sanitari, contatta info@letapparelle.com indicando il prodotto che intendi acquistare e attendi le istruzioni per l'invio della documentazione.
IVA ridotta per ausili e sussidi - Agenzia delle Entrate
IVA, infissi e barriere architettoniche - Agenzia delle Entrate
Fonti ufficiali
Le informazioni fiscali di questa pagina sono state aggiornate utilizzando esclusivamente contenuti pubblicati dall'Agenzia delle Entrate. Le regole possono cambiare e la spettanza dell'agevolazione dipende dalla situazione del singolo contribuente e dall'intervento realizzato.
- Misura della detrazione e limiti di detraibilità
- Agevolazioni per il risparmio energetico
- Guida alla riqualificazione energetica
- Risposta 369/2022: chiusure oscuranti e schermature solari
- Come ottenere la detrazione per riqualificazione energetica
- Pagamenti e adempimenti per il risparmio energetico
- Beneficiari delle detrazioni per ristrutturazioni
- IVA per manutenzione ordinaria e straordinaria
- Circolare 15/E del 2018 sui beni significativi
- IVA per restauro, risanamento conservativo e ristrutturazione
- Risposta 71/2020 sui beni finiti
- IVA ridotta per ausili tecnici e informatici
- Risposta 212/2025 su IVA e barriere architettoniche
- Agevolazioni per l'eliminazione delle barriere architettoniche
Serve Aiuto?
Categorie
Pagamenti Accettati
Questo sito è sicuro
Opinioni Certificate